

方案可行,但只适合:每天能稳定抽出3–4小时、英语阅读流畅、数理基础尚可、且目标明确在投研/风控/资管方向的考生。
一年通关路径建议:先FRM一级(5月)→再CFA一级(8月)→再FRM二级(11月)。
FRM一级与CFA一级在数量、组合、衍生品、另类上重叠度高;FRM二级与CFA二级风控、固收、衍生内容衔接紧密,一年两证三场考试,节奏最紧凑。
一、全年时间轴(以2027年考季为例)
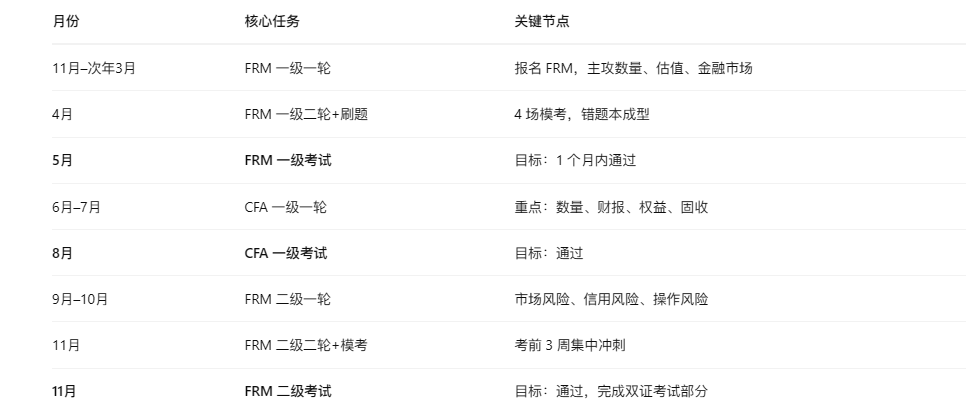
若5月FRM一级未过,8月CFA一级照常考,FRM一级可延至11月,整体计划顺延半年。
二、FRM一级(5月):打底阶段
1. 科目权重与策略
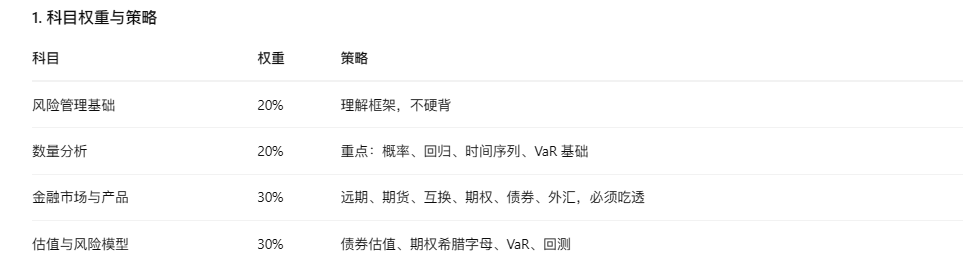
2. 每日安排(3–4小时)
工作日:1.5小时听课/看讲义+1.5小时做题
周末:4–6小时集中攻克薄弱模块,完成1套章节测试
第1–8周:一轮过完四门,建立框架
第9–12周:二轮刷题,官方题库+历年题,错题本每天复盘
第13–16周:模考4套,严格计时,查漏补缺
3. 资料建议
GARP官方教材(至少看一遍)
一本精简讲义(用于二轮)
官方题库+至少3套模考题
计算器:BA II Plus,考前1个月练熟
三、CFA一级(8月):衔接阶段
1. 与FRM一级的重叠红利
数量分析:FRM的概率、统计、回归直接复用
投资组合:FRM的风险管理思维可迁移
衍生品与另类:FRM的远期、期货、期权基础直接覆盖
道德:FRM不讲,CFA需单独准备
2. 学习重点(按权重排序)
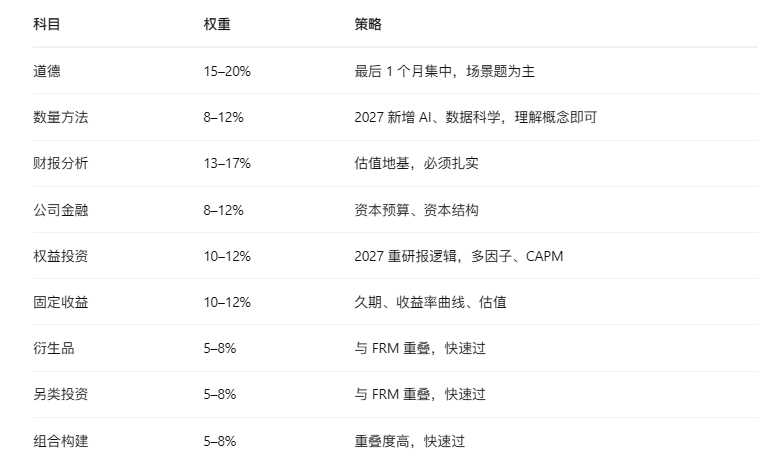
3. 每日安排(3–4小时)
6月:财报+数量+公司金融一轮
7月:权益+固收+道德+其余科目一轮
8月前两周:二轮刷题,官方Mock2套
考前两周:错题本+道德场景+公式卡
4. 关键提醒
必须用2027新版资料,旧资料缺AI、ESG等新内容
道德别太早背,场景题靠反复看判例
数量不考编程,只考概念与应用边界
四、FRM二级(11月):收尾阶段
科目权重与策略
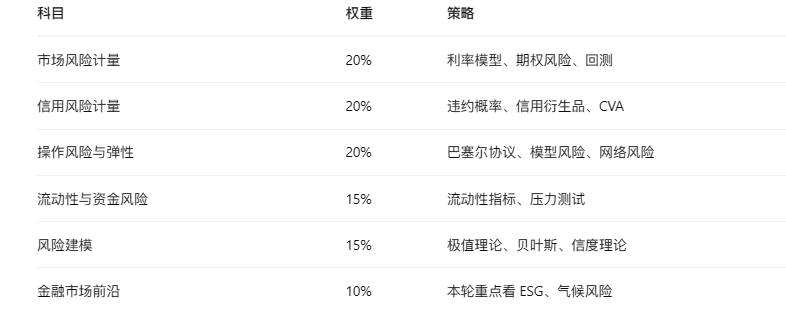
2. 与CFA一级的衔接
CFA一级的固收、衍生、组合知识可直接用于FRM二级的市场风险
CFA的道德框架有助于理解FRM的操作风险与治理逻辑
时间紧时,优先保市场风险+信用风险+操作风险(占60%)
3. 每日安排(3–4小时)
9月:市场风险+信用风险一轮
10月:操作风险+流动性+风险建模一轮
11月前两周:二轮刷题,官方题库+模考3套
考前两周:错题本+前沿话题(ESG、气候风险)
五、在职党执行铁律
每天3–4小时雷打不动:工作日2小时+周末8–10小时
三场考试,一场不过就调计划:5月FRM一级是风向标
资料极简:每门课只留一套主教材+题库,不囤课
错题本>新题:最后1个月只刷错题
身体是底线:每周3次运动,保证睡眠,避免burnout
六、风险与备选方案
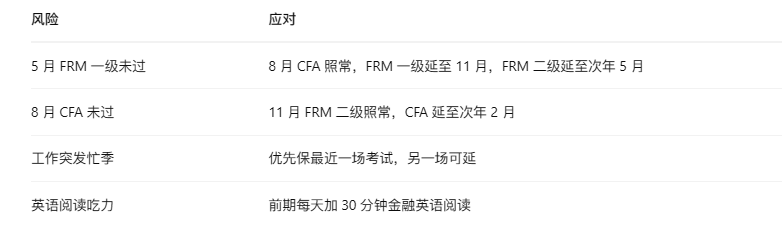
一年双证不是神话,是纪律。
FRM一级打底→CFA一级衔接→FRM二级收尾,三场考试环环相扣,重叠内容最大化复用,非重叠部分用集中冲刺补上。