

备考过FRM考试的同学应该都清楚,FRM中有很多公式需要大家掌握,下面小编整理了一些在考试的时候需要掌握的核心公式,小编已经按照科目整理出了,下面跟着小编一起来看看吧!
一、金融数学(Financial Mathematics)
现值(PV)和终值(FV)公式:
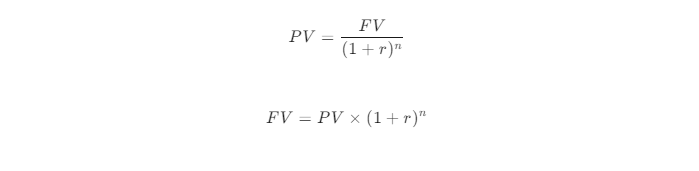
其中,r 是利率,n 是期数。
年金现值(PV of Annuity)公式:
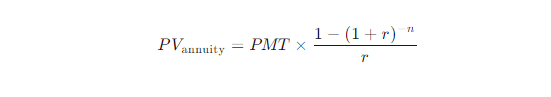
其中,PMT 是每期支付金额。
年金终值(FV of Annuity)公式:
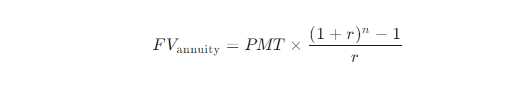
其中,PMT 是每期支付金额。
二、风险评估(Risk Assessment)
在险价值(VaR)公式:
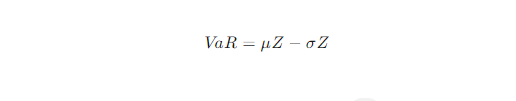
其中,μ 是均值,σ 是标准差,Z 是标准正态分布的分位数。
条件在险价值(CVaR)公式:
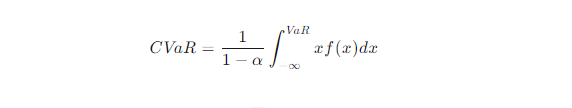
其中,α 是置信水平,f(x) 是概率密度函数。
三、投资组合管理(Portfolio Management)
资本资产定价模型(CAPM)公式:
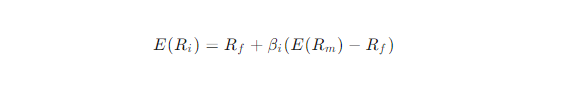
其中,E(Ri) 是资产的预期回报率,Rf 是无风险利率,βi 是资产的贝塔系数,E(Rm) 是市场预期回报率。
夏普比率(Sharpe Ratio)公式:
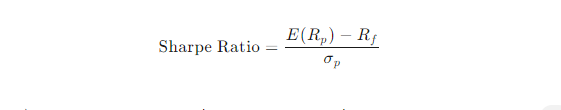
其中,E(Rp) 是投资组合的预期回报率,Rf 是无风险利率,σp 是投资组合的标准差。
四、金融市场分析(Financial Markets and Products)
布莱克-舒尔斯期权定价模型(Black-Scholes Model)公式:
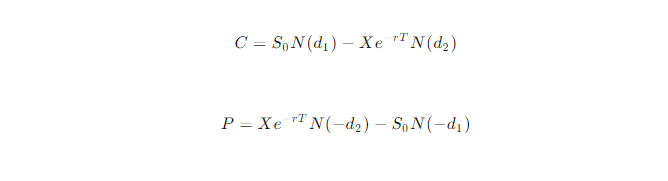
其中,C 是看涨期权价格,P 是看跌期权价格,S0 是标的资产价格,X 是行权价格,r 是无风险利率,T 是到期时间,N(⋅) 是标准正态分布的累积分布函数。
债券久期(Duration)公式:
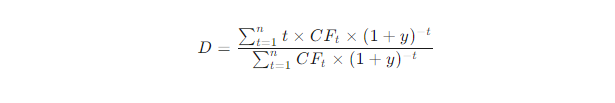
其中,CFt 是第 t 期的现金流,y 是收益率。
五、信用风险(Credit Risk)
违约概率(PD)公式:
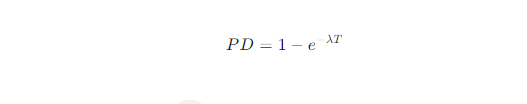
其中,λ 是违约强度,T 是时间。
信用违约互换(CDS)定价公式:
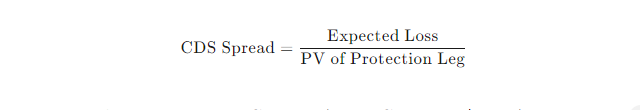
其中,Expected Loss=PD×LGD×EAD,LGD 是损失率,EAD 是风险敞口。
六、市场风险(Market Risk)
波动率(Volatility)公式:
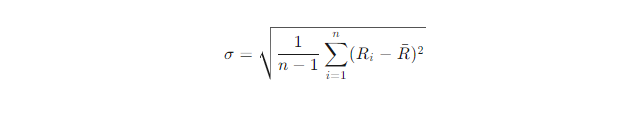
其中,Ri 是第 i 期的回报率,Rˉ 是平均回报率。
利率模型(如Vasicek模型)公式:
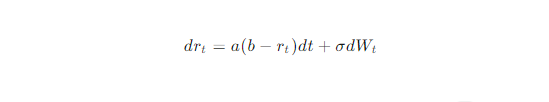
其中,a 是均值回归速度,b 是长期均值,σ 是波动率,Wt 是维纳过程。
七、操作风险(Operational Risk)
操作风险损失分布公式:
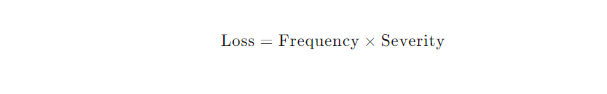
其中,Frequency 是损失频率,Severity 是损失严重性。
八、流动性与资金风险(Liquidity and Funding Risk)
流动性覆盖率(LCR)公式:
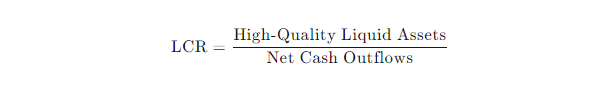
其中,High-Quality Liquid Assets 是高质量流动性资产,Net Cash Outflows 是净现金流出。
九、投资风险管理(Investment Risk Management)
风险调整绩效(如夏普比率)公式:
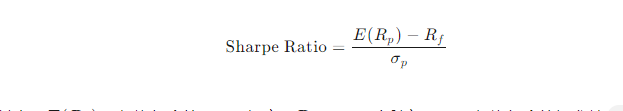
其中,E(Rp) 是投资组合的预期回报率,Rf 是无风险利率,σp 是投资组合的标准差。
十、金融市场前沿(Current Issues in Financial Markets)
加密货币监管公式:
Regulatory Framework=Legal Framework+Market Structure+Risk Management其中,Legal Framework 是法律框架,Market Structure 是市场结构,Risk Management 是风险管理
- 报考条件
- 报名时间
- 报名费用
- 考试科目
- 考试时间
-
GARP对于FRM报考条件的规定:
What qualifications do I need to register for the FRM Program?
There are no educational or professional prerequisites needed toregister.
翻译为:报名FRM考试没有任何学历或专业的先决条件。
可以理解为,报名FRM考试没有任何的学历和专业的要求,只要是你想考,都可以报名的。查看完整内容 -
2024年5月FRM考试报名时间为:
早鸟价报名阶段:2023年12月1日-2024年1月31日。
标准价报名阶段:2024年2月1日-2024年3月31日。2024年8月FRM考试报名时间为:
早鸟价报名阶段:2024年3月1日-2024年4月30日。
标准价报名阶段:2024年5月1日-2024年6月30日。2024年11月FRM考试报名时间为:
早鸟价报名时间:2024年5月1日-2024年7月31日。
标准价报名时间:2024年8月1日-2024年9月30日。查看完整内容 -
2023年GARP协会对FRM的各级考试报名的费用作出了修改:将原先早报阶段考试费从$550上涨至$600,标准阶段考试费从$750上涨至$800。费用分为:
注册费:$ 400 USD;
考试费:$ 600 USD(第一阶段)or $ 800 USD(第二阶段);
场地费:$ 40 USD(大陆考生每次参加FRM考试都需缴纳场地费);
数据费:$ 10 USD(只收取一次);
首次注册的考生费用为(注册费 + 考试费 + 场地费 + 数据费)= $1050 or $1250 USD。
非首次注册的考生费用为(考试费 + 场地费) = $640 or $840 USD。查看完整内容 -
FRM考试共两级,FRM一级四门科目,FRM二级六门科目;具体科目及占比如下:
FRM一级(共四门科目)
1、Foundations of Risk Management风险管理基础(大约占20%)
2、Quantitative Analysis数量分析(大约占20%)
3、Valuation and Risk Models估值与风险建模(大约占30%)
4、Financial Markets and Products金融市场与金融产品(大约占30%)
FRM二级(共六门科目)
1、Market Risk Measurement and Management市场风险管理与测量(大约占20%)
2、Credit Risk Measurement and Management信用风险管理与测量(大约占20%)
3、Operational and Integrated Risk Management操作及综合风险管理(大约占20%)
4、Liquidity and Treasury Risk Measurement and Management 流动性风险管理(大约占15%)
5、Risk Management and Investment Management投资风险管理(大约占15%)
6、Current Issues in Financial Markets金融市场前沿话题(大约占10%)查看完整内容 -
2024年FRM考试时间安排如下:
FRM一级考试:
2024年5月4日-5月17日;
2024年8月3日(周六)上午;
2024年11月2日-11月15日。FRM二级考试:
2024年5月18日-5月24日;
2024年8月3月(周六)下午;
2024年11月16日-11月22日。查看完整内容
-
中文名
金融风险管理师
-
持证人数
25000(中国)
-
外文名
FRM(Financial Risk Manager)
-
考试等级
FRM考试共分为两级考试
-
考试时间
5月、8月、11月
-
报名时间
5月考试(12月1日-3月31日)
8月考试(3月1日-6月30日)
11月考试(5月1日-9月30日)